(原标题:24%―36%年化利率助贷业务遭遇生死时刻)图片来源于网络,如有侵权,请联系删除
“近期找钱挺难。”一位中小助贷机构资金合作部负责人张刚在6月9日向记者感慨。图片来源于网络,如有侵权,请联系删除
在和记者见面后,他马上要前往一家大型城商行磋商能否续签助贷资金合作协议。但他坦言,这家银行此前已口头通知,大概率不再续签这份协议。
究其原因,是他所在的助贷机构未能纳入这家城商行的助贷机构合作名单。
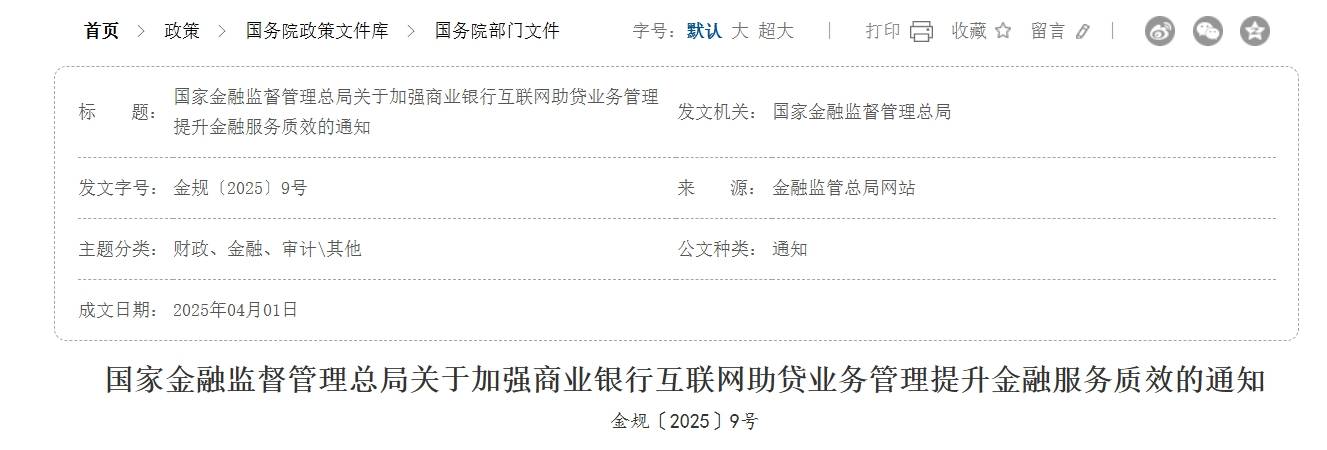
4月初,国家金融监管总局官网发布《国家金融监督管理总局关于加强 商业银行互联网助贷业务管理提升金融服务质效的通知》(下称《助贷新规》),将从2025年10月1日开始正式实施。
《助贷新规》提出,商业银行总行应当对平台运营机构、增信服务机构实行名单制管理,通过官方网站、移动互联网应用程序等渠道披露,及时对名单进行更新调整,且不得与名单外的机构开展互联网助贷业务合作。
博通咨询金融行业分析师王蓬博向记者表示,这意味着银行将对合作助贷机构普遍实施 “名单制管理”,并由总行集中审批合作助贷机构资质。
张刚告诉记者,以往助贷机构与银行的助贷资金合作,主要由银行互联网金融部门与零售部门做出决策,如今这个决策权被划归总行后,他注意到部分银行总行基于审慎经营的考虑,不再将助贷行业非头部、非上市平台纳入合作名单。这也令他所在的助贷机构被排除在多家股份制银行与大型城商行的合作名单之外。
“这些银行之所以不再与我们续签助贷资金合作,还有另一个关键因素,就是他们普遍认为在《助贷新规》正式施行后,24%―36%年化利率助贷业务或将终结,而我们主营业务恰恰是24%―36%年化利率助贷业务,因此被他们提前关上了合作大门。”他坦言。
王蓬博向记者指出,在《助贷新规》实施后,高利率产品(即24%―36%年化利率助贷产品)估计将会退出市场,因为《助贷新规》明确助贷业务综合融资成本不得超过 24%,且需完整披露费用构成。因此各类变相提高费率的行为将受到打击。
记者多方了解到,对24%―36%年化利率助贷产品是否终止的担忧,正悄然改变当前助贷行业格局。具体而言,一是在部分银行决定退出后,继续“留守”24%―36%年化利率助贷业务的银行正提高助贷资金合作的报价,甚至部分银行已开出年化8%的助贷资金合作报价;二是众多主营24%―36%年化利率客群的助贷机构受制合作资金减少,纷纷压缩营销开支与运营成本“过冬”;三是部分助贷机构开始做起“流量转卖”生意,通过将24%―36%年化利率客群流量转卖给持牌消费金融机构或小贷公司,寻求业务转型。
王蓬博表示,《助贷新规》施行后,合规成本高、客群质量差的中小助贷机构或因无法满足银行准入要求、以及资金成本压力而退出市场。整个助贷行业资源将向头部企业集中。
银行“撤资”
张刚无奈表示,在《助贷新规》出台后,多家股份制银行与大型城商行迅速做出反应――口头通知他所在的助贷机构,将不再续签助贷资金合作协议。原因是银行评估的结果是,他所在的助贷机构未必能纳入银行的助贷机构合作名单。
为了“留住”这些银行,张刚直言自己做了很多努力,包括显著提升银行在助贷业务分润模式的收益分配比例,向银行提供更高的坏账兜底额度等。
但是,这些银行依然无动于衷。
多位中小助贷机构人士向记者透露,近期他们也都吃到部分银行终止助贷资金合作的“闭门羹”。目前,除了持牌金融机构与助贷行业头部机构有着较高几率被纳入银行的合作名单,其他中小助贷机构即便获客能力与盈利能力很强,都未必能成功入线并续签助贷资金合作协议。
究其原因,尽管《助贷新规》尚未明确银行与助贷机构开展合作的具体准入门槛,但不少银行总行认为相关部门将在不久后出台相关操作细则。因此在细则出台前,这些银行总行基于审慎经营的考虑,更倾向继续与行业头部、已上市的助贷机构开展合作,毕竟后者的运营实力与业务操作规范度相对更高,更有几率获得监管部门的认可。
王蓬博向记者指出,在《助贷新规》出台后,银行对合作助贷机构的准入门槛肯定会提高,银行将重点评估助贷机构的注册资本、风控能力、数据质量等核心指标。
当前多家银行与持牌消费金融披露的助贷机构合作名单,主要以持牌金融机构与行业头部(且上市)助贷机构为主。比如广州银行披露截至4月25日的17家互联网贷款业务合作机构里,包括平安融易、马上消金、分期乐、微众银行、蚂蚁消金、支付宝、网商银行、乐信、奇富等平台。
尚诚消金披露截至3月19日的14家产品合作机构里,包括蚂蚁智信、微众银行、度小满、信也科技、分期乐、平安融易等头部助贷平台。
张刚告诉记者,他所在的助贷机构之所以被排除在多家银行合作名单之外,除了他们不是行业头部且上市助贷平台,另一个不容忽视的因素是他们主营业务是24%―36%年化利率助贷业务,目前众多银行担心这项业务将被终结,纷纷...